Simulação: quanto muda sua aposentadoria contribuindo sobre R$ 1.621 ou R$ 7.000 por mês?
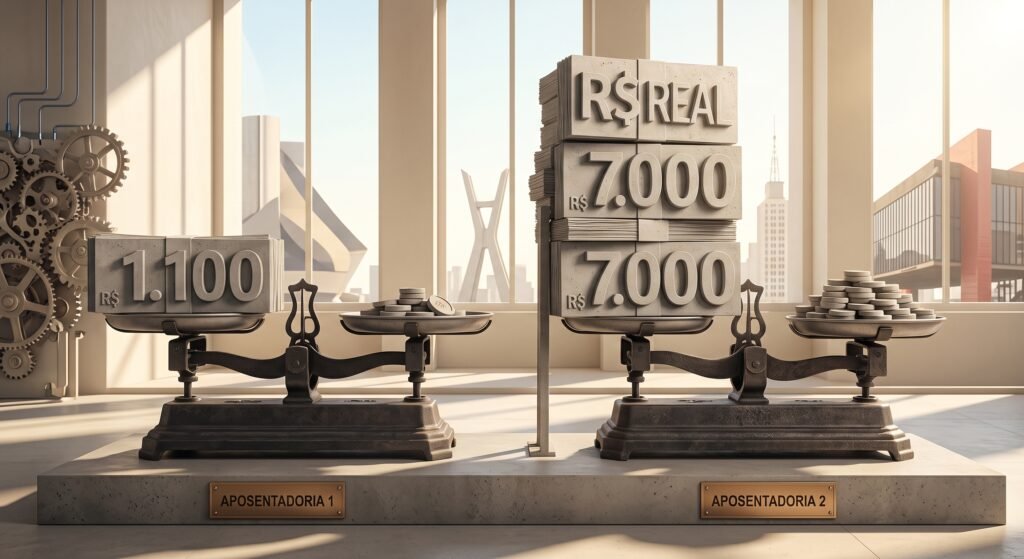
Quem paga o próprio INSS costuma enfrentar uma dúvida que parece simples: vale a pena contribuir sobre o salário mínimo ou aumentar a contribuição para R$ 5.000, R$ 7.000 ou até o teto previdenciário?
A diferença no valor pago todos os meses é fácil de perceber. O que não é tão simples é descobrir quanto esse esforço financeiro realmente poderá acrescentar à futura aposentadoria.
Em 2026, o salário mínimo é de R$ 1.621,00 e o teto previdenciário corresponde a R$ 8.475,55. Para o contribuinte individual e o segurado facultativo que recolhem pelo plano normal de 20%, o salário de contribuição deve permanecer, em regra, entre esses dois limites. Assim, uma contribuição calculada sobre R$ 7.000 está dentro dos limites previdenciários atuais.
Mas contribuir sobre R$ 7.000 não significa receber uma aposentadoria de R$ 7.000. Da mesma forma, começar a pagar mais INSS poucos anos antes de se aposentar não garante uma grande elevação do benefício.
Para entender por quê, é necessário olhar para três elementos ao mesmo tempo: a média dos salários de contribuição, o tempo total de contribuição e a regra de aposentadoria aplicável ao segurado.
Quanto se paga ao INSS sobre R$ 1.621 e sobre R$ 7.000?
Vamos considerar inicialmente o contribuinte individual ou facultativo que utiliza o plano normal de contribuição, com alíquota de 20%.
Em valores de 2026, a comparação fica assim:
| Salário de contribuição | Valor mensal da contribuição |
|---|---|
| R$ 1.621,00 | R$ 324,20 |
| R$ 7.000,00 | R$ 1.400,00 |
A diferença é significativa. Quem contribui sobre R$ 7.000 desembolsa R$ 1.075,80 a mais por mês, o que representa R$ 12.909,60 adicionais ao longo de um ano, sem considerar futuros reajustes.
Em dez anos, mantidos apenas para fins ilustrativos os valores atuais, essa diferença ultrapassaria R$ 129 mil.
É justamente aqui que surge a pergunta mais importante: quanto esses R$ 129 mil a mais de contribuição poderiam acrescentar à aposentadoria?
A resposta depende do histórico previdenciário de cada pessoa.
Como o valor da aposentadoria é calculado atualmente?
Depois da Reforma da Previdência, promovida pela Emenda Constitucional nº 103/2019, a média utilizada em diversas regras de aposentadoria passou a considerar 100% dos salários de contribuição existentes desde julho de 1994, ou desde o início das contribuições quando a filiação ocorreu posteriormente.
Depois de calculada a média, ainda é necessário aplicar o percentual previsto para a regra de aposentadoria correspondente.
Como regra geral, a renda inicial corresponde a 60% da média, acrescida de dois pontos percentuais para cada ano de contribuição que ultrapassar 15 anos, para a mulher, e 20 anos, para o homem. Existem, contudo, regras e situações específicas que devem ser analisadas separadamente.
Isso explica por que não existe uma relação direta entre o valor pago mensalmente e o valor da aposentadoria.
O INSS não observa apenas quanto o segurado está pagando hoje. Ele considera uma história contributiva que pode abranger décadas.
Simulação: contribuindo sempre sobre o salário mínimo
Vamos começar pelo primeiro cenário.
Imagine uma pessoa cuja vida contributiva tenha sido construída predominantemente sobre o salário mínimo.
Para facilitar a comparação, utilizaremos os valores atuais como referência. Não estamos dizendo que o salário mínimo permanecerá em R$ 1.621 no futuro, mas apenas trazendo todos os números para uma mesma base de comparação.
Nesse caso, a média contributiva tende a permanecer próxima do piso previdenciário.
Mesmo que a aplicação matemática do coeficiente previsto na Reforma pudesse produzir resultado inferior ao salário mínimo, os benefícios previdenciários que substituem a renda do trabalho estão sujeitos à garantia constitucional do piso.
Por isso, quem constrói toda a trajetória previdenciária com contribuições sobre o salário mínimo tende, em condições normais, a ter uma aposentadoria também próxima ao piso previdenciário.
Essa pessoa, porém, terá desembolsado muito menos ao longo dos anos do que alguém que contribuiu sobre R$ 7.000.
É aí que a comparação começa a ficar interessante.
Simulação: contribuindo sobre R$ 7.000 por mês
Agora imagine uma pessoa cuja média efetiva dos salários de contribuição, depois das atualizações previstas pela legislação, corresponda a aproximadamente R$ 7.000 em valores atuais.
É importante utilizar a expressão média de R$ 7.000 porque não basta fazer algumas contribuições nesse valor para produzir esse resultado.
Se aplicarmos a fórmula geral posterior à Reforma, uma mulher com média de R$ 7.000 teria aproximadamente os seguintes resultados:
| Tempo de contribuição | Percentual da média | Valor aproximado |
|---|---|---|
| 15 anos | 60% | R$ 4.200 |
| 20 anos | 70% | R$ 4.900 |
| 25 anos | 80% | R$ 5.600 |
| 30 anos | 90% | R$ 6.300 |
| 35 anos | 100% | R$ 7.000 |
Para o homem, considerando a regra geral em que o acréscimo de dois pontos percentuais ocorre depois de 20 anos de contribuição, teríamos:
| Tempo de contribuição | Percentual da média | Valor aproximado |
|---|---|---|
| 20 anos | 60% | R$ 4.200 |
| 25 anos | 70% | R$ 4.900 |
| 30 anos | 80% | R$ 5.600 |
| 35 anos | 90% | R$ 6.300 |
| 40 anos | 100% | R$ 7.000 |
Essas tabelas têm finalidade exclusivamente ilustrativa. Não significam que toda mulher com 35 anos ou todo homem com 40 anos de contribuição receberá exatamente 100% da média. Antes de aplicar essa fórmula a uma situação real, é necessário identificar qual regra de aposentadoria efetivamente incide sobre aquele segurado.
Ainda assim, elas mostram algo importante: mesmo uma média previdenciária de R$ 7.000 pode resultar em benefício consideravelmente inferior a R$ 7.000, dependendo do tempo de contribuição e da regra utilizada.
Então quem paga sobre R$ 7.000 recebe muito mais?
Pode receber, mas não basta comparar as duas guias de pagamento.
No cenário de contribuição sobre o salário mínimo, temos um desembolso mensal de R$ 324,20 pelo plano normal. No cenário de R$ 7.000, são R$ 1.400.
A contribuição aumenta mais de quatro vezes.
Isso não significa, porém, que a aposentadoria também aumentará automaticamente na mesma proporção.
O primeiro motivo é o piso previdenciário. O segurado que contribuiu sobre o mínimo conta com a proteção do salário mínimo para os benefícios que substituem a renda do trabalho.
O segundo motivo é o coeficiente de cálculo. Uma média de R$ 7.000 pode ser submetida, por exemplo, a um percentual de 60%, 70%, 80% ou 90%, conforme a situação.
E existe ainda um terceiro fator, talvez o mais relevante para quem já contribui há muitos anos: as novas contribuições serão incorporadas ao histórico anterior.
O que acontece se eu sempre contribuí pelo mínimo e agora começar a pagar sobre R$ 7.000?
Essa é uma situação muito comum.
Imagine alguém que tenha contribuído durante 25 anos sobre valores próximos ao salário mínimo e, faltando cinco anos para a aposentadoria, decida aumentar sua contribuição para uma base de R$ 7.000.
Esses cinco anos de contribuições maiores podem elevar a média previdenciária, mas não apagam os 25 anos anteriores.
Na prática, as contribuições de R$ 7.000 serão incorporadas a um histórico composto majoritariamente por salários de contribuição muito inferiores.
Por isso, a média final não será de R$ 7.000.
E é exatamente neste ponto que muitas decisões previdenciárias são tomadas de maneira equivocada.
A pessoa percebe que está se aproximando da aposentadoria e decide espontaneamente começar a pagar um valor muito maior ao INSS, imaginando que os últimos salários serão determinantes para o benefício.
Depois da Reforma da Previdência, essa estratégia exige ainda mais cuidado, porque 100% dos salários de contribuição do período considerado podem entrar no cálculo da média.
Pagar mais INSS nos últimos cinco anos aumenta muito a aposentadoria?
Depende de qual era a média antes do aumento.
Vamos utilizar um exemplo simplificado apenas para compreender a lógica matemática.
Considere uma pessoa com 30 anos de contribuições. Durante 25 anos, sua média esteve próxima ao salário mínimo. Nos últimos cinco anos, ela passa a contribuir sobre R$ 7.000.
Ela terá 300 meses de contribuições menores e apenas 60 meses de contribuições sobre a base mais elevada.
Naturalmente, os 60 meses de R$ 7.000 puxarão a média para cima, mas estarão diluídos dentro de um histórico de 360 meses.
Esse resultado é completamente diferente do de alguém que manteve contribuições elevadas durante 20, 25 ou 30 anos.
Portanto, a pergunta correta não é simplesmente:
“Se eu começar a contribuir sobre R$ 7.000, quanto vou receber?”
A pergunta deveria ser:
“Considerando tudo o que já contribuí e a regra pela qual poderei me aposentar, quanto acrescentar R$ 7.000 à minha base daqui para frente efetivamente aumentará meu benefício?”
São perguntas bastante diferentes.
Quanto é preciso contribuir para receber uma aposentadoria de R$ 7.000?
Não existe uma contribuição mensal isolada que garanta uma aposentadoria de R$ 7.000.
Esse valor depende da construção da média ao longo do tempo e do percentual que será aplicado sobre ela no momento da concessão.
Por exemplo, uma pessoa com média contributiva de R$ 7.000 e coeficiente de 60% teria, dentro da hipótese utilizada nesta simulação, um benefício de aproximadamente R$ 4.200.
Com 80% da média, o resultado seria de aproximadamente R$ 5.600.
Com 90%, aproximadamente R$ 6.300.
Somente se a regra aplicável permitisse chegar a 100% da média é que uma média de R$ 7.000 poderia resultar, nesse exemplo simplificado, em aposentadoria próxima a R$ 7.000.
Isso demonstra por que a afirmação “vou contribuir sobre R$ 7.000 para receber R$ 7.000” não está correta.
Vale a pena contribuir sobre R$ 7.000 em vez do salário mínimo?
Pode valer muito a pena em determinados casos e fazer pouco sentido em outros.
A decisão depende principalmente de quatro informações: quanto tempo ainda falta para a aposentadoria, qual é a média contributiva já formada, qual será a regra utilizada e quanto o aumento das contribuições efetivamente elevará o valor do benefício.
Considere alguém que aumente sua contribuição mensal de R$ 324,20 para R$ 1.400.
Essa pessoa passará a destinar R$ 1.075,80 adicionais ao INSS todos os meses.
Se faltarem dez anos para sua aposentadoria, estamos falando, utilizando os valores atuais apenas como referência, de mais de R$ 129 mil em desembolsos adicionais.
Imagine que, depois dos cálculos, esse aumento proporcione um acréscimo expressivo e permanente na aposentadoria. A estratégia poderá fazer sentido.
Mas imagine uma situação diferente: depois de investir todo esse valor adicional, a pessoa descobre que o impacto projetado sobre o benefício será pequeno ou que outra estratégia contributiva produziria resultado semelhante com desembolso menor.
É justamente essa comparação que deveria ser feita antes de aumentar a contribuição.
A maior contribuição nem sempre é a melhor contribuição
Existe uma ideia bastante difundida de que quem deseja uma boa aposentadoria deve simplesmente começar a contribuir pelo teto do INSS.
A lógica parece razoável, mas é incompleta.
Previdência não funciona exatamente como uma aplicação financeira em que cada real depositado aumenta proporcionalmente o saldo disponível no futuro.
O valor da aposentadoria resulta da aplicação de regras legais sobre todo o histórico contributivo.
Duas pessoas que começam hoje a contribuir sobre R$ 7.000 podem obter resultados completamente diferentes.
Uma pode ter 35 anos, poucos anos de contribuição e décadas para construir sua média.
Outra pode ter 60 anos, trinta anos de recolhimentos anteriores e estar a poucos meses de preencher os requisitos de uma regra de transição.
O mesmo recolhimento de R$ 1.400 mensais terá consequências distintas para cada uma delas.
Posso simplesmente escolher contribuir sobre R$ 7.000?
Essa questão também merece cuidado.
O salário de contribuição corresponde, para o contribuinte individual, à remuneração decorrente do trabalho exercido, observados os limites previdenciários. Já para o segurado facultativo, que não exerce atividade remunerada que o enquadre como segurado obrigatório, a legislação permite declarar o salário de contribuição dentro dos limites aplicáveis.
Portanto, não é tecnicamente correto dizer que qualquer segurado pode simplesmente escolher um valor aleatório entre o salário mínimo e o teto e começar a recolher sobre ele.
A categoria previdenciária precisa ser identificada primeiro.
O empregado, por exemplo, não escolhe sua base de contribuição. Ela decorre da remuneração recebida e as alíquotas são aplicadas segundo as faixas previdenciárias próprias dessa categoria.
Essa diferença é relevante porque uma estratégia de contribuição válida para o segurado facultativo pode não ser adequada para um contribuinte individual, empregado ou empresário.
E quem paga 11% sobre o salário mínimo?
Existe ainda o Plano Simplificado de Previdência Social, no qual determinadas categorias podem contribuir com 11% sobre o salário mínimo.
Em 2026, essa contribuição corresponde a R$ 178,31 por mês. O próprio INSS informa que o plano simplificado possui como base o salário mínimo e está sujeito às condições e limitações previstas para essa modalidade.
Portanto, quem pretende contribuir utilizando uma base de R$ 7.000 não fará esse recolhimento pelo plano de 11%. A comparação entre contribuição mínima e uma base mais alta precisa considerar também qual modalidade de recolhimento é juridicamente possível para aquele segurado.
Antes de aumentar sua contribuição, existem outras coisas que precisam ser verificadas
Uma simulação previdenciária não deveria começar com a pergunta “quanto você quer pagar por mês?”.
Antes disso, é necessário olhar o CNIS.
É preciso verificar se todos os vínculos estão registrados, se os salários de contribuição aparecem corretamente, se existem competências abaixo do mínimo, períodos sem contribuição, recolhimentos feitos em código inadequado, vínculos pendentes ou situações que exijam comprovação adicional.
Também é necessário verificar se existem períodos de atividade especial, tempo rural, serviço público, contribuições simultâneas ou outros elementos capazes de alterar o cálculo.
Em determinados casos, corrigir o passado pode produzir um resultado previdenciário mais relevante do que simplesmente aumentar a contribuição daqui para frente.
A conta que realmente importa: quanto custa aumentar a contribuição e quanto isso acrescenta ao benefício?
Essa é a análise que deveria orientar a decisão.
Suponha que determinada pessoa possa manter sua estratégia atual e chegar a uma aposentadoria projetada de determinado valor.
Em seguida, calcula-se um segundo cenário aumentando sua base contributiva.
Depois, um terceiro cenário.
Por exemplo:
contribuição sobre o mínimo;
contribuição sobre R$ 3.000;
contribuição sobre R$ 5.000;
contribuição sobre R$ 7.000;
contribuição próxima ao teto.
Para cada hipótese, não basta projetar o benefício. É necessário calcular também quanto será desembolsado até a aposentadoria.
Só então é possível enxergar a relação entre custo e resultado.
Em alguns casos, sair de uma contribuição sobre R$ 3.000 para R$ 5.000 pode produzir um ganho interessante. Passar de R$ 5.000 para R$ 7.000 pode produzir um ganho proporcionalmente menor.
Em outros, o resultado poderá ser exatamente o contrário.
Sem fazer a simulação sobre o histórico real, qualquer recomendação seria apenas uma estimativa genérica.
Contribuir pelo mínimo ou sobre R$ 7.000: qual é a melhor escolha?
Não existe um valor universalmente melhor.
Contribuir sobre o salário mínimo reduz significativamente o desembolso mensal, mas tende a construir uma proteção previdenciária também próxima ao piso quando esse padrão é mantido ao longo da vida contributiva.
Contribuir sobre R$ 7.000 pode construir uma média muito superior, especialmente quando essa base é mantida por um período relevante, mas exige um investimento previdenciário consideravelmente maior e ainda estará sujeito às regras de cálculo da aposentadoria.
Por isso, a decisão não deveria ser tomada olhando apenas para a guia do mês seguinte.
É preciso olhar para o caminho inteiro até a aposentadoria.
Planejamento previdenciário é também planejamento financeiro
Uma diferença mensal de mais de R$ 1.000 em contribuição ao INSS representa uma decisão financeira relevante quando projetada por dez, quinze ou vinte anos.
Por isso, a melhor estratégia não é necessariamente pagar o mínimo nem pagar o máximo.
É descobrir qual valor de contribuição produz uma relação adequada entre o que será desembolsado e o benefício que poderá ser obtido no futuro.
Essa resposta muda de pessoa para pessoa.
Quem está a vinte anos da aposentadoria possui possibilidades diferentes de quem está a dois anos. Quem teve salários elevados durante boa parte da carreira está em situação diferente de quem sempre contribuiu pelo mínimo. E quem possui direito a uma regra de transição pode precisar de uma estratégia completamente diferente daquela aplicável a um segurado que começou a contribuir depois da Reforma.
Antes de aumentar significativamente sua contribuição ao INSS, portanto, vale realizar uma análise previdenciária com projeção de cenários.
Mais importante do que perguntar “quanto devo pagar ao INSS?” é descobrir quanto cada valor de contribuição pode acrescentar à sua aposentadoria e se esse aumento realmente compensa o investimento realizado ao longo dos anos.
Conteúdo informativo, de caráter geral, que não substitui a análise individual do caso por um profissional.
Quer entender como isso se aplica ao seu caso?
Comece pelo diagnóstico inicial ou fale diretamente com o escritório.
Continue lendo
Artigos relacionados
Trabalhei em Portugal: esse tempo conta para minha aposentadoria no Brasil?
Trabalhou em Portugal e voltou ao Brasil? Entenda como o acordo previdenciário Brasil-Portugal permite utilizar o tempo de contribuição e como isso afeta sua…
MEI que fatura acima do limite: o risco previdenciário de continuar recolhendo como MEI
MEI faturou acima de R$ 81 mil? Entenda quando ocorre o desenquadramento, o que acontece com o INSS e os riscos de continuar pagando…
Vale a pena contribuir sobre o teto do INSS sendo autônomo?
Existe o autônomo que reduz a contribuição ao mínimo para economizar e existe o outro extremo, menos comentado: quem contribui sobre o teto do…